September draaide om één vraag: hoe hard grijpen de centrale banken in nu de inflatie hardnekkig blijft? De ECB verhoogde begin september haar rente, de Amerikaanse centrale bank volgde op 16 september met haar eerste renteverhoging sinds 2023 en ook de Bank of Japan trok aan de rem.
In een notendop
- Centrale banken wereldwijd trekken de rente op.
- Hogere energieprijzen houden de inflatiedruk levend.
- Sterke bedrijven met gezonde balansen houden beter stand.
- AI blijft groeien, maar kapitaal wordt schaarser en duurder.
- Hogere rentes creëren nieuwe winnaars en verliezers, dus spreiding blijft cruciaal.
De aanleiding is een olieprijs die opnieuw boven USD 100 per vat klom. Toch sloot Wall Street op maandag 21 september sterk af: de S&P 500 won 1,5% en de Nasdaq sloot op een nieuw recordniveau met AI-aandelen als motor.
Sinds 24 augustus staat de S&P 500 daardoor 1,2% hoger, terwijl hij zonder die ene handelsdag nog ruim 0,3% lager stond. Elders was het beeld zwakker: de Euro Stoxx 50 verloor 2,2%, de Hang Seng 1,9% en de Russell 2000, de index van kleinere Amerikaanse bedrijven, 4,7%.¹ De BEL 20 hield met een daling van 0,5% opvallend goed stand.¹ Onder het oppervlak leeft één vraag: als geld duurder wordt, welke bedrijven kunnen dat moeiteloos opvangen, en welke komen onder druk te staan?
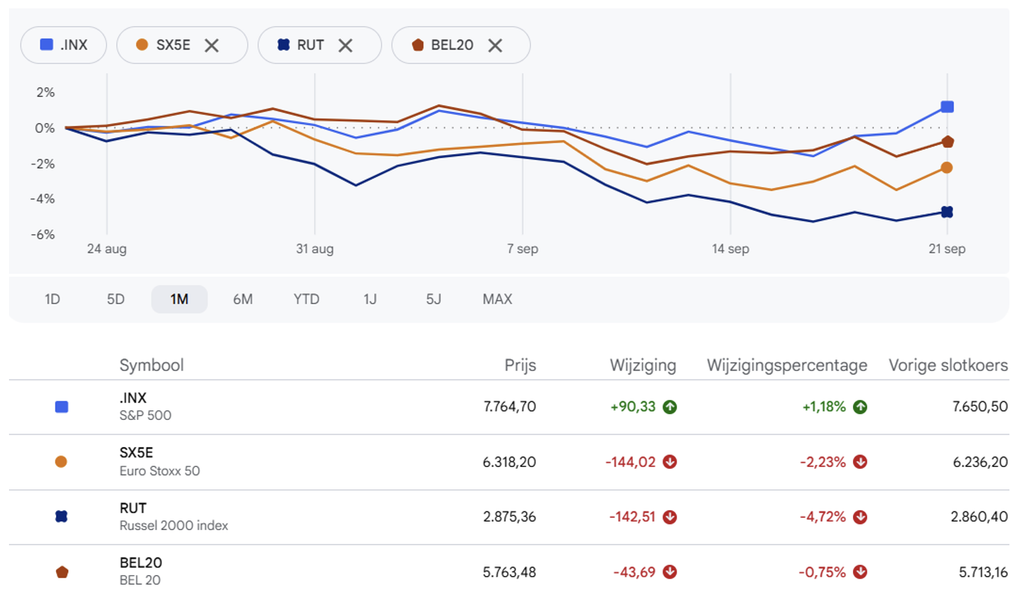
Koersverloop van de S&P 500, Euro Stoxx 50, Russell 2000 en BEL 20 over de afgelopen maand, tot en met 21 september 2026. (Bron: Google Finance)
Drie centrale banken, één boodschap
De Europese Centrale Bank (ECB) verhoogde begin september haar beleidsrente met 25 basispunten tot 2,5% en trok haar inflatieprognoses op. Voorzitster Christine Lagarde wees op opwaartse risico’s voor de inflatie en neerwaartse risico’s voor de groei. In de eurozone versnelde de inflatie in augustus naar 3,2%, tegenover 2,9% in juli, vooral door duurdere energie. De kerninflatie bleef op 2,4%.
Op 16 september volgde de Amerikaanse centrale bank (Fed) met een verhoging naar een marge van 3,75% tot 4,00%. Het besluit was unaniem en de Fed verwacht tegen eind 2026 nog één verhoging. De Bank of Japan verhoogde haar rente tot 1,25%, het hoogste niveau sinds 1995, al was het bestuur verdeeld (7 tegen 2). De Bank of England liet haar rente ongewijzigd op 3,75%, maar drie beleidsmakers stemden voor een onmiddellijke verhoging.
Vooral de woordkeuze van Fed-voorzitter Kevin Warsh zette de markten aan het rekenen. Hij omschreef de verhoging niet als een verstrakking, maar als het wegnemen van “een dosis accommodatie”, mogelijk gemaakt door een sterkere economie en soepelere financiële condities. Dat riep de vraag op hoeveel doses er nog volgen. Zeker omdat hij de vergelijking met de neutrale rente afdeed als nuttig academisch denkwerk, zonder invloed op zijn beslissingen. De markt reageerde met hogere verwachtingen: de kans op een verhoging in oktober klom tot ongeveer 58%, tegenover 42% een week eerder. De futures wijzen nu op een beleidsrente van ongeveer 4,6% eind 2027, goed voor nog drie tot vier verhogingen.
Over de eindbestemming lopen de meningen uiteen. Goldman Sachs en Bank of America rekenen op een verhoging in oktober, BNP Paribas ziet er minstens drie komen, terwijl S&P Global uitgaat van “één en klaar”. Natixis leest de verhoging eerder als het terugdraaien van de verzekeringsverlagingen uit het najaar van 2025, dan als het begin van een agressieve cyclus. Voor de ECB vindt S&P Global de bijna 75 basispunten die de markt tegen begin 2027 inprijst overdreven.
De aanleiding: een energieschok bovenop taaie inflatie
Aanvallen op de Saudische energie-infrastructuur en oplopende spanningen rond de Straat van Hormuz stuwden de Brent-olieprijs opnieuw boven USD 100 per vat, met een piek van bijna USD 110 in de week van 7 september. De Europese gasprijs steeg sinds eind juli met meer dan 30% tot boven € 80 per megawattuur, het hoogste peil sinds eind 2022. In de Verenigde Staten kostte diesel voor het eerst meer dan USD 6 per gallon. Hoe langer de energieschok aanhoudt, hoe groter volgens Yardeni Research het risico op tweederondse inflatie-effecten.
De cijfers volgden. De Amerikaanse inflatie bleef in augustus op 3,4%, de kerninflatie steeg met 0,3% op maandbasis, sneller dan verwacht, en de producentenprijzen lagen 5,4% hoger dan een jaar eerder. Toch kwakkelt de economie niet. De Amerikaanse detailhandelsverkopen veerden in augustus sterk op. Het aantal werkloosheidsaanvragen zakte naar een van de laagste niveaus sinds eind jaren zestig en de wereldwijde composiet-PMI van S&P Global wijst op een groei van ongeveer 3% op jaarbasis, het hoogste tempo sinds medio 2024. Alleen de consument haakt af: het voorlopige consumentenvertrouwen van de Universiteit van Michigan zakte in september naar 47,8, tegenover 51,7 in augustus, terwijl de inflatieverwachtingen voor het komende jaar opliepen naar 4,6%.
Goed nieuws of slecht nieuws voor beleggers?
Allebei, en het hangt af van waarom de rente stijgt. Het goede nieuws is dat centrale banken kunnen verstrakken omdat de economie overeind blijft. Dat is per saldo goed nieuws voor risicovolle beleggingen: de rente stijgt omdat de economie sterk blijft en de geloofwaardigheid van de centrale bank versterkt wordt. De markt leek dat even te voelen: de Amerikaanse tienjaarsrente zakte na de Fed-vergadering van 5,04% naar 4,94%, kwam vrijdag 18 september weer rond 5% uit en zakte op maandag 21 september opnieuw naar ongeveer 4,95%.
De keerzijde: die 5,04% was het hoogste niveau sinds 2007, en geld lenen wordt duurder voor bedrijven, overheden en gezinnen. Uit een bevraging van S&P Global bij bijna 300 institutionele beleggers, afgenomen voor de Fed-vergadering, bleek de risicobereidheid gezakt naar het laagste niveau sinds maart. De helft van de bevraagden verwachtte dat de Amerikaanse aandelenmarkt in september zou dalen. Het monetaire beleid werd bovendien als grootste rem op aandelen gezien sinds eind 2023.
Het verschil zit in de reden achter de hogere rente: stijgt die door sterke economische groei en vertrouwen in de centrale bank, dan kunnen aandelen dat doorgaans verwerken. Stijgt ze omdat beleggers twijfelen aan de inflatiebestrijding of de overheidsfinanciën, dan wordt het moeilijker.
Wat zal lijden, wat zal leiden?
De verschillen tussen beurzen en segmenten zijn groot. Over de voorbije maand won de S&P 500 1,2%, terwijl de Russell 2000 4,7% verloor.¹ De Dow Jones verloor 1,7%, goed voor zijn slechtste week sinds maart, terwijl de Nasdaq 0,7% hoger afsloot. Kleinere bedrijven hebben doorgaans minder financiële marge, waardoor hogere financieringskosten sneller doorwegen. BlackRock zegt het zo: “bedrijven met sterke winsten en solide balansen kunnen een hogere kapitaalkost gemakkelijker opvangen, terwijl zwaar gefinancierde bedrijven meer onder druk komen.”
De scheidingslijn loopt dus minder tussen waarde en groei dan tussen kwaliteit en zwakte. In de week van de Fed deden groeiaandelen het beter dan waardeaandelen in de brede Russell 1000-index. Ook waardebedrijven met stevige kasstromen en weinig schulden kunnen goed overweg met duurder geld.
Ook op sectorniveau zien we hetzelfde beeld. Energie was in de S&P Global-bevraging de enige sector die in september aan populariteit won. Gezondheidszorg bleef de op één na populairste sector, terwijl financials en technologie eveneens hoog scoorden. Vastgoed bleef de meest verguisde sector, met het meest negatieve sentiment sinds oktober 2023.
Ook dichter bij huis valt de veerkracht op. De BEL 20 leverde slechts 0,5% in, tegenover 2,2% voor de Euro Stoxx 50.¹ De Belgische index telt van oudsher veel financiële en defensieve namen, sectoren die doorgaans minder lijden onder duurder geld dan kapitaalintensieve groeibedrijven. Financiële spelers als KBC Group en Ageas, maar ook holdings als Ackermans & van Haaren en Sofina, konden de voorbije maand bijgevolg terrein winnen.
Tech, AI en de Magnificent 7: wie betaalt de AI-rekening?
De AI-golf botst op een nieuwe realiteit: kapitaal is schaarser en duurder. BlackRock schat dat de jaarlijkse Amerikaanse financieringsbehoefte tegen 2030 boven USD 7,5 biljoen kan uitkomen, vooral door AI-investeringen en de zware overheidsleningen. AI- en datacenterbedrijven waren dit jaar goed voor ongeveer 14% van alle Amerikaanse uitgiften van bedrijfsobligaties met een hoge kredietwaardigheid, tegenover 5% in 2025 en slechts 1% gemiddeld in het voorgaande decennium.
Dat gaat niet zonder schokken. Na oproepen van prominente AI-topmannen om de ontwikkeling van de meest geavanceerde modellen te vertragen, kregen AI-gerelateerde aandelen op maandag 14 september klappen. Ze herstelden zich tegen het einde van die week grotendeels. Op maandag 21 september volgde de echte doorbraak: de Nasdaq steeg met 2,3% tot een recordslot van 27.122 punten, het eerste record sinds juni.
AI-aandelen kregen een boost door de dalende rente en Amerikaans-Chinese gesprekken over AI. Bovendien lieten beleggers zich verleiden door het enthousiasme rond Muse, de AI-agent van Meta. Chipspelers als Intel en AMD sprongen ongeveer 12% en 10% hoger, waarbij AMD zijn beurswaarde tot USD 1 biljoen zag oplopen. Daarmee voegt AMD zich bij andere AI-chipbedrijven als Micron en Nvidia die elk een waardering van 1.000 miljard dollar of meer hebben. Ook andere chipproducenten als Intel konden hier een graantje van meepikken, net als Meta zelf.
BlackRock benadrukt dat een tragere ontwikkeling van AI-modellen niet betekent dat de fysieke AI-uitbouw vertraagt. Het merendeel van de rekenkracht gaat vandaag immers naar het gebruik van bestaande modellen.
Voor de Magnificent 7 en andere techreuzen is de sleutelvraag daarom niet of AI blijft groeien, maar wie de investeringen uit eigen kasstromen financiert en wie afhangt van schulden. De grootste spelers combineren doorgaans hoge marges met stevige balansen. Kleinere of zwaar gefinancierde AI-bedrijven zijn kwetsbaarder als financiering duurder wordt. Ook de waardering speelt mee: hoe hoger de rente, hoe kritischer beleggers kijken naar winsten die nog ver in de toekomst liggen.
Obligaties: eindelijk weer rendement, maar selectiviteit loont
Hogere rentes zijn voor obligatiebeleggers een tweesnijdend zwaard: bestaande obligaties verliezen koerswaarde, nieuwe bieden meer inkomen. Op 18 september bedroeg de tienjaarsrente ongeveer 5,0% in de VS, 5,3% in het Verenigd Koninkrijk, 4,6% in Frankrijk, 4,4% in Italië, 3,5% in Duitsland en 3,0% in Japan. Volgens S&P Global staat de Amerikaanse tienjaarsrente ongeveer 100 basispunten hoger dan voor het uitbreken van de oorlog, en zijn de stijgingen in het Verenigd Koninkrijk en Frankrijk nog groter.
Bij bedrijfsobligaties zien we een duidelijk kwaliteitsverschil. In de week van de Fed hielden obligaties met een hoge kredietwaardigheid (investment grade) beter stand dan Amerikaanse staatsobligaties, en nieuwe uitgiften werden ruim overtekend. Obligaties met een lagere kredietwaardigheid (high yield) stonden daarentegen onder druk door de stijgende rentes, de olieprijs en de verwachte extra renteverhogingen. BlackRock geeft op een horizon van vijf jaar of langer de voorkeur aan staatsobligaties met korte tot middellange looptijden. In krediet zoekt het aantrekkelijke coupons weg van de zwakste kredietnemers en van de grootste uitgevers van schuld.
Grondstoffen: energie onder spanning, goud als anker
De gemiddelde olieprijs in de eerste helft van september lag meer dan 40% hoger dan het dieptepunt van begin juli, na het Amerikaans-Iraanse memorandum. In het weekend van 19 en 20 september zeiden Houthi-strijders Saoedi-Arabië te hebben aangevallen met raketten en drones, terwijl de VS en Iran elkaar opnieuw bedreigden. Toch zakten de olieprijzen op maandag: Brent verloor 3,4% tot USD 100,34 en Amerikaanse ruwe olie 4,5% tot USD 95,78. Dat is deels te danken aan diplomatieke kansen, want president Trump liet weten mogelijk open te staan voor een ontmoeting met zijn Iraanse ambtgenoot tijdens de Algemene Vergadering van de Verenigde Naties. Goud stond op 18 september op ongeveer USD 4.380 per ounce.
S&P Global verwacht in zijn basisscenario dat de prijs van Brent-olie tegen eind 2026 terugvalt naar USD 89 per vat, maar erkent dat de bandbreedte aan uitkomsten ongewoon groot is. Grondstoffen kunnen dus een buffer zijn tegen inflatie en geopolitiek, maar ze blijven volatiel: een doorbraak in het Midden-Oosten kan de olieprijs even snel doen zakken als hij gestegen is.
Conclusie: duurder geld vraagt om betere spreiding
Duurder geld herschikt de kaarten. De winnaars van de voorbije jaren zijn niet automatisch de winnaars van morgen. Tegelijk lopen de verschillen binnen elke categorie steeds verder op: tussen grote en kleine bedrijven, sterke en zwakke balansen, investment grade en high yield, en Amerikaanse en Europese aandelen. Zoals de rebound van 21 september aantoont, kan één handelsdag bovendien het maandbeeld ingrijpend veranderen. De komende weken staat een topontmoeting tussen de Amerikaanse president Trump en zijn Chinese collega Xi op de agenda, met AI, tarieven en kritieke grondstoffen als belangrijkste gespreksthema’s. Daarnaast kijken beleggers ook uit naar de volgende Fed-vergadering in oktober.
Het basisscenario van S&P Global blijft een veerkrachtige wereldeconomie. In het risicoscenario stijgen energieprijzen en rentes verder en corrigeren aandelen. Dat is geen voorspelling, wel een goede reden om niet alles op één paard te zetten.
Nog niet uitgelezen? In onze nieuwe rubriek ‘Fund of the Month’ zetten we elke maand een beleggingsfonds uitgebreid in de kijker, zodat u beter begrijpt hoe het fonds belegt en wat het onderscheidt van andere fondsen.
Wie in zo’n markt niet elke week rentebesluiten, olieprijzen en kwartaalcijfers wil volgen, heeft baat bij professioneel beheer. Met MeManaged legt u het beheer volledig in handen van onze experten, die de portefeuille doorlopend kunnen bijsturen tussen regio’s, sectoren en beleggingsstijlen wanneer rente of olieprijs plots van richting veranderen.
Wilt u zelf aan het stuur blijven, maar met een gespreide, professioneel samengestelde basis? Onze beleggingsplannen, opgebouwd uit actief beheerde fondsen, bieden die spreiding al vanaf € 100. Kiest u liever zelf uw fondsen, maar wel uit een geselecteerd aanbod? Onze MeDirect Fondsenselectie helpt u daarbij met actief beheerde fondsen.
¹ Koersontwikkeling over één maand, van 24 augustus tot en met 21 september 2026, in de noteringsvaluta.